

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
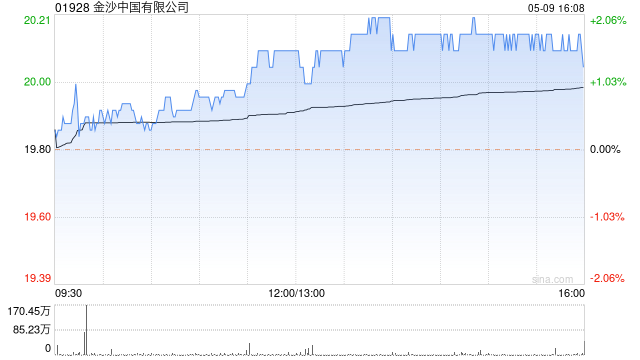
摩根士丹利发布研究报告称,予金沙中国(01928)“与大市同步”评级,相信未来60日将跑输大市,目标价21港元。该行料,金沙中国物业EBITDA将按季跌6%,表现逊于银河娱乐(00027)。
* **高杠杆:**配资公司提供杠杆资金,放大投资者的资金规模,提高收益率。
该行认为,因为金沙中国市占率下降和零售租金较疲软,而市场预料公司2024年的物业EBITDA为26亿美元,该行认为将进一步下滑,因为这意味与2024年上半年的收益率相比,需求增长达14%,是同行中最高的。
大摩认为,伦敦人的翻新工程将持续整个2024年。根据该行对2024年的估计,金沙中国的股权自由现金流模型(FCFE)收益率为11.1%,但若剔除非博彩资本支出和伦敦人第二期资本开支,收益率仅为4.9%。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 股票 证券公司
文章为作者独立观点,不代表正规股票配资平台观点